云开体育王人有2.6家公司拿到融资-ky体育官网登录入口网页版(中国)有限公司官网
炒股就看金麒麟分析师研报云开体育,泰斗,专科,实时,全面,助您挖掘后劲主题契机!
起原:钛媒体APP
2025年,中国一级市集达成了一个腾贵的共鸣:“AI 摆布元年”。
年头,李开复、李彦宏、邝子平、朱啸虎等广大科技首级与头部风险投资东说念主们往往在公开演讲中抛出一个判断:2025年必将是AI摆布大范畴落地的关键回荡之年。
跟着大模子推理成本以每年十倍的速率着落,API调用量则以每月十倍的速率快速攀升,海量的AI摆布将井喷式地爆发,竟然覆盖B端和C端的系数场景。
年末之际,大洋此岸,Meta以20亿好意思元收购通用Agent公司Manus的音信传来,为这场“腾贵的共鸣”提供了完好的注脚,更夯实了2025“AI摆布元年”历史地位。
据IT桔子、钛媒体TMTBASE数据显现,2025年亏蚀12月,标签包含AI摆布且拿到新融资的公司总和为930家,融资总金额高达1070.7亿元(东说念主民币)。这意味着,在2025年的每一天,王人有2.6家公司拿到融资,平均每小时有1200万资金进场。
这份热度远远非常了连年来任何单一赛说念的融资密集度。钱去了那边?又为什么去那里?透视这份融资图谱,咱们试图复兴五个问题:
拆解1070亿的背后,咱们发现了一些奥秘的变化。
第一,Top 10场景的融资企业数目占总和的73%,场景攀附度较高。这意味着,老本的共鸣也曾变成,钱主要流向了这十个被考证或被看好的标的。
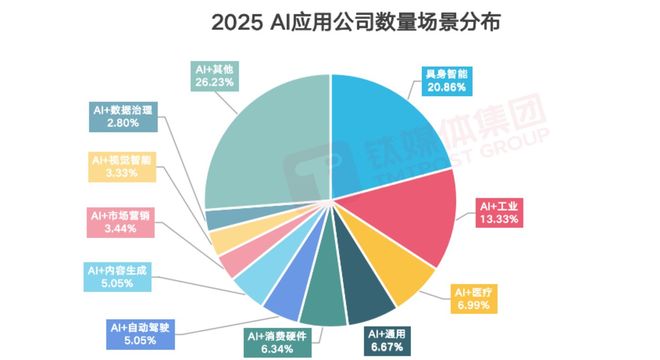
细分赛说念来看。930家公司中,194家专注于具身智能(含专为具身智能企业劳动的零部件、模子算法及数据公司),占比高达20.9%。
为什么是具身智能?因为它完好允洽了老本对“AI+物理寰宇”的思象。比较于看不见摸不着的软件SaaS,一个能动的机器东说念主似乎更容易讲出高估值的故事。回看投资东说念主本年的心态:他们赌的是大模子搞定具身“大脑”,中国供应链提供具身“形体”,剩下的就交费时候和耐烦。
狂欢之下,泡沫也随之而来。某具身智能公司公布的1000台量产订单中,推行录用量不足两成,这还不是个例。
然而投资东说念主甘愿等。一位硬科技投资东说念主坦言:“硬科技的护城河或然建设在这些“脏活累活”上。一朝跨过量产门槛,其后者很难追逐。是以,某种进度上,老本押注的不仅是机器东说念主,而是中国制造在 AI 时期的产业升级窗口。”
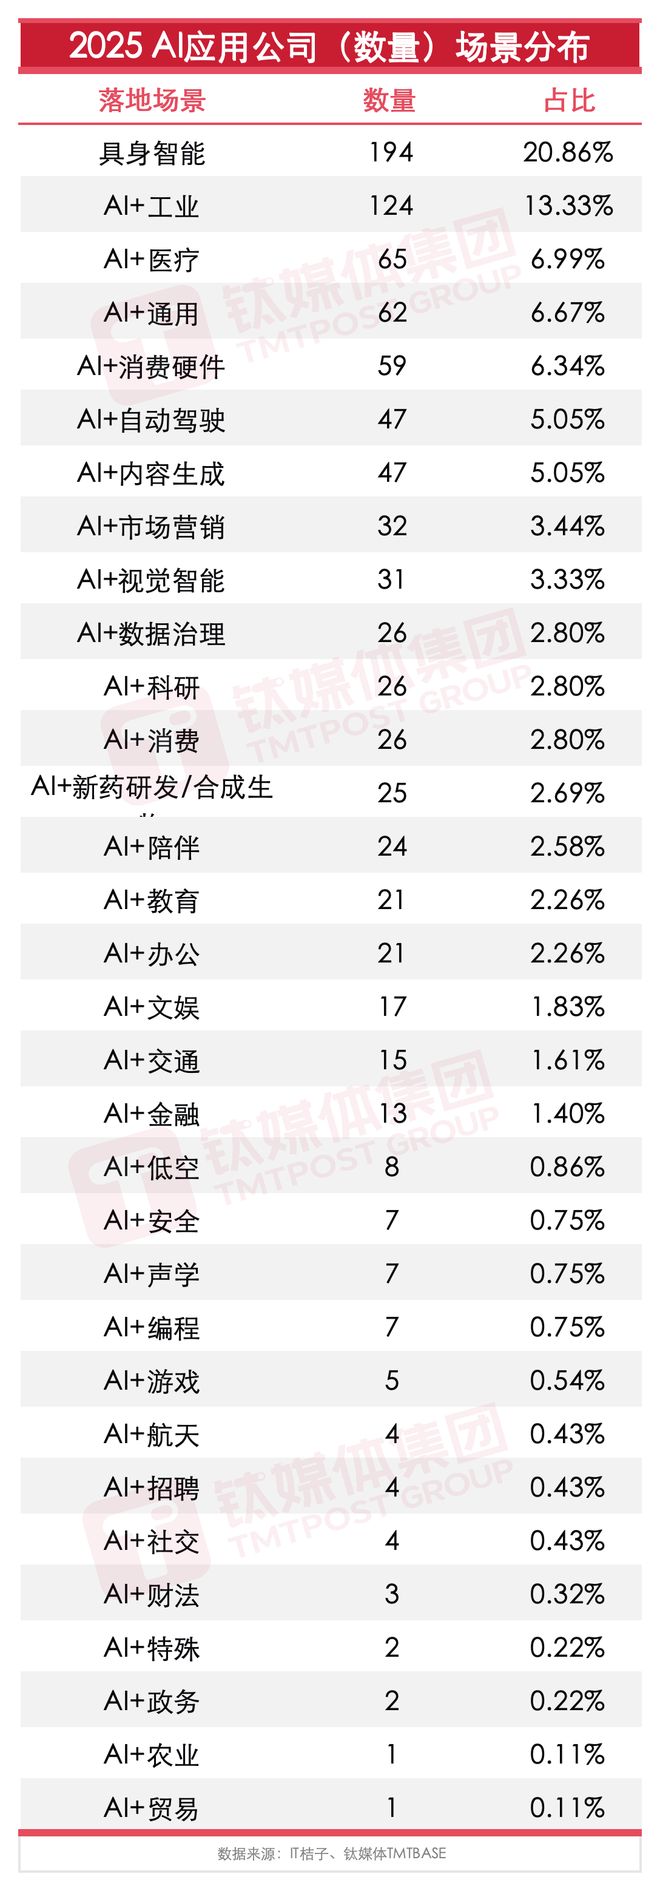
除具身智能外,融资数目排行前十的场景范例是:工业、医疗、通用(包含“模子即摆布”的模子厂商和为泛行业提供AI搞定有打算的劳动商)、破钞级硬件、自动驾驶、内容生成、市集营销、视觉智能和数据照顾。
其中工业与医疗(不含新药研发/合成生物)分列融资数目的第二、第三位,总共占比非常18%。这似乎印证了“AI 赋能实体”的叙事。
但数据揭示了另一层真相:在这两个场景内,配置非常5年的传统数字化劳动商,通过转型取得“AI”意见的企业较多,占比非常50%。传统软件商通过接入大模子 API,完成了从“数字化”到“智能化”的标签切换。诚然拉高了合座的融资活跃度,却障翳不住 AI 原生革命含量的匮乏。
比较之下,通用场景、破钞级硬件、自动驾驶、内容生成、市集营销、视觉智能、数据照顾等场景的企业“AI原生”属性更强,它们大多从创立之初就围绕大模子能力假想居品。
第二,媒体热度与老本热度的错位。
科研、破钞、新药研发/合成生物、作陪、泄露、办公、娱乐、交通、金融、无东说念主机等场景,融资企业数目排进“第二梯队”,总共占比21%。
一个兴趣兴趣的蛮横是:作陪、办公、泄露等场景的融资企业数目并未几,与媒体报说念热度变成较着反差。
Ropet、Haivivi、芙崽等作陪类居品往往出当今科技媒体;MiniMax旗下虚构作陪摆布星野/Talkie孝顺大部分收入,更是激励网友热议。但数据显现,这些场景下拿到融资的公司数目,远低于具身智能、工业、医疗等赛说念。
这阐发两点:一是这些场景虽有明星技俩,但合座拿到融资的概率偏低;二是媒体传播热度与老本流向之间,存在较着错位。
第三,ToB 技俩拿走了更多的钱。
数据显现,融资Top10场景中,工业、医疗、自动驾驶、市集营销、视觉智能与数据照顾这6项王人是纯正的ToB 场景。要是沟通到具身智能目下主要劳动于工业场景,Top 10 中有 62.17% 的企业王人在作念 ToB 业务。
这与公共通晓变成了显着反差。在互联网时期,硅谷更多ToB,国内更多 ToC竟然是共鸣,但AI时期的逻辑变了。
ToC技俩自然具有更强的传播性,容易制造话题;但ToB 技俩拿走了更多的钱,买卖花式更了了、付费意愿更详情,反而更受老本喜爱。这背后是老本对详情味的渴求,以及对 AI 买卖化旅途的再行判断。
哪个场景融资能力最强?
从资金攀附度来看,TOP 3场景(具身智能、自动驾驶、通用)的融资总金额占比,非常总融资金额的一半,达51.6%;TOP3 10场景融资总金额占总融资金额的89%。融资金额上呈现高度攀附的趋势,共鸣很是明确。
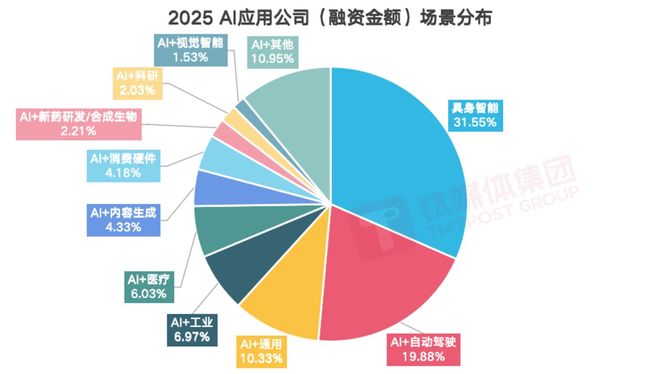
其中,具身智能赛说念以337.7亿东说念主民币的融资总金额仍然稳坐第一,投资东说念主不仅甘愿投具身智能,还甘愿给它们开更高的价码。
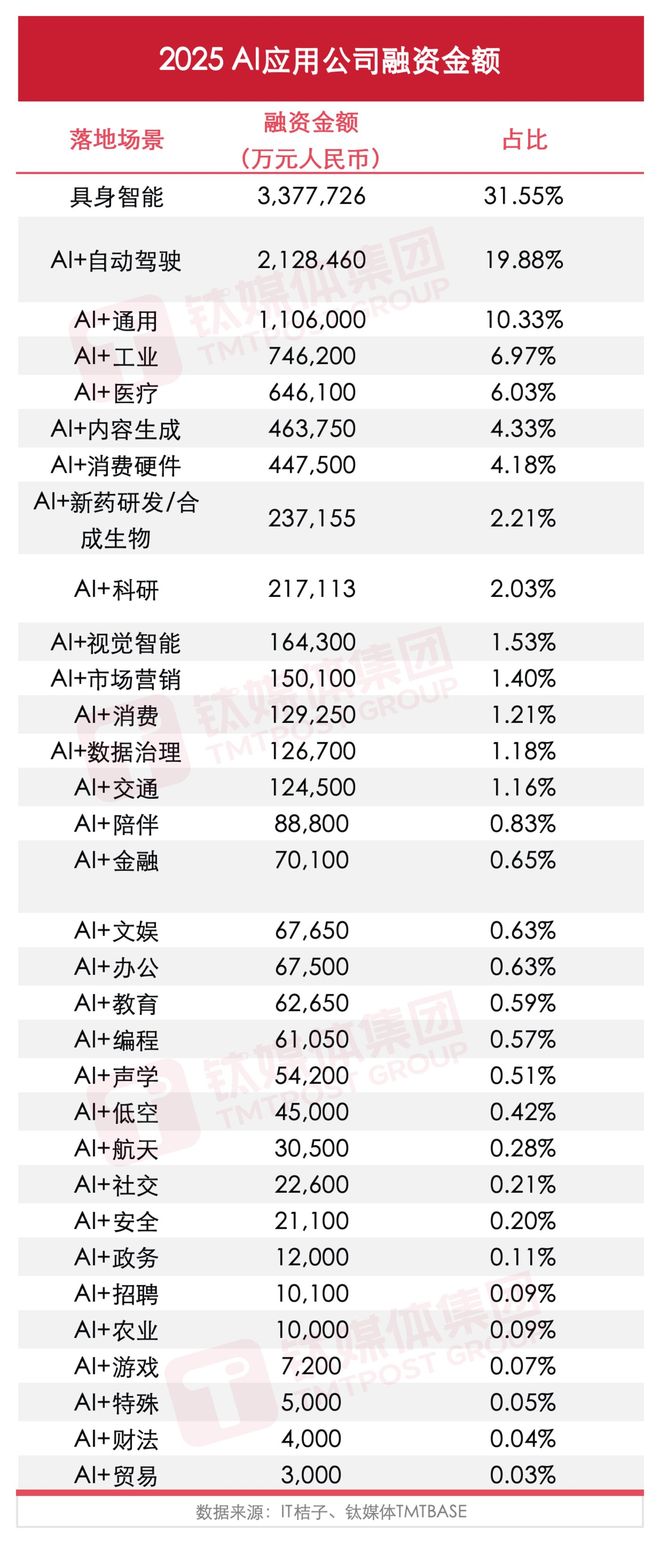
另有两个赛说念跌出了融资总金额Top10,他们是市集营销与破钞,而新投入Top10的两个场景离别是新药研发/合成生物与科研。这一变动展示出在新药研发/合成生物与科研领域下注的投资机构更甘愿通过下重注去博一个改日,也侧面展现出这两个领域既世俗地被老本看好,其中枢本事与东说念主才的攀附进度也很是高的客不雅事实。
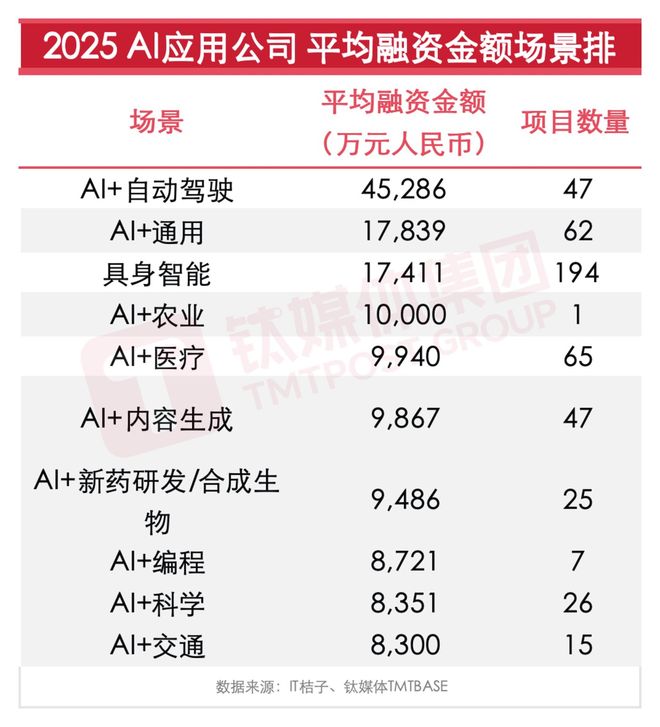
论单个项打算吸金能力“吸金能力”,自动驾驶、通用场景才是信得过的赢家,离别以4.5亿元和1.7亿元的平均单技俩融资金额占据第一、第二名。具身智能诚然总融资额最高,但平均单技俩融资额反而被反超。
响应出这两个赛说念自身的平均融资较其他赛说念轮次愈加靠后,大额融资愈加攀附,本年单笔范畴最大的融资,新石器无东说念主车6亿好意思元的D轮融资就发生在自动驾驶赛说念,径直拉高了系数这个词赛说念的平均融资额。
此外,平均单个项打算融资金额上,排行第一的自动驾驶的融资金额比第二的与第三的总和还要高;而排行第四到第十的赛说念(农业、医疗、内容生成、新药研发/合成生物、编程、科研、交通)之间并莫得太大差距,标明他们的融资轮次与估值水平收支并不太大。
尽管融资金额的Top10场景有了多少变化,但ToB依然是统统的主流。
融资处于什么阶段?
进一步透视系数AI摆布类项打算融资轮次,咱们发现存36%的公司处于早期阶段(种子、天神轮),有46%的公司处于成永远阶段(A-B轮),两者之和占公司总和的82%,而处于后期与计谋投资阶段的公司合座占比不到18%。
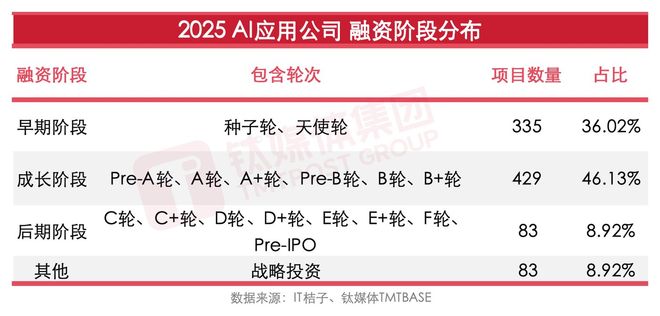
这意味着,绝大多数AI摆布公司仍处于泄露我方的阶段,它们或是在寻找居品与市集的契合点(Product-Market Fit),或是在考证买卖花式的可抓续性,距离信得过的范畴化盈利还有相配长的路要走。
一位专注AI赛说念的投资东说念主示意:“82%处于早期和成永远,这既是契机,亦然警示。契机在于行业样貌远不决型,新玩家仍有解围可能;警示在于,大部分公司会在改日18-24个月内靠近存一火劫,要么拿到下一轮融资,要么杀青盈亏均衡,不然便是牺牲。”
攀附在哪些地区?
AI摆布公司的注册地分散也很是典型。
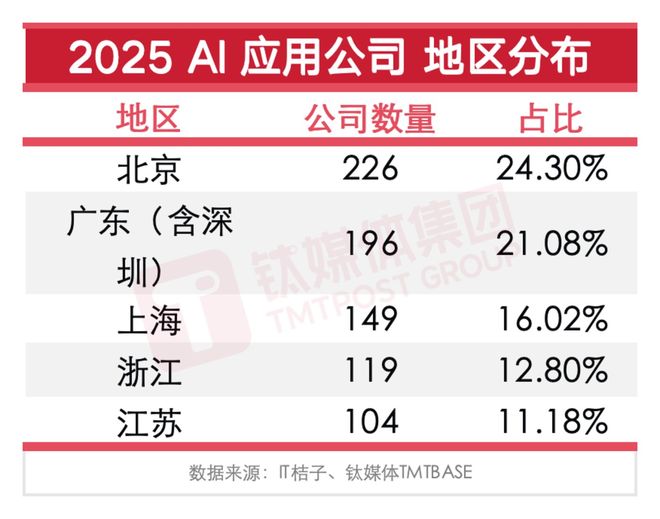
北京以 226 家公司、24.3% 的占比,成为统统的“AI 第一城”。这里蚁合了字节向上、百度、智谱 AI 等大模子公司,以及清华、北大、中科院等顶尖征询机构。北京以其统统最初的开导者蚁合度和大型科技公司蚁合度,成为AI摆布类公司的首选地区。
深圳以196家公司,21%的占比位居第二。凭借其全球最初的科技硬件产业链,蚁合了大王人机器东说念主公司和智能硬件公司,外界辱弄,在深圳一个机器东说念主从假想到量产的周期不错压缩到 6 个月。
长三角地区(上海、浙江、江苏)紧随其后。
AI摆布公司的地舆样貌,推行上是老本、东说念主才、供应链三者的博弈恶果。
2025 AI摆布融资之王
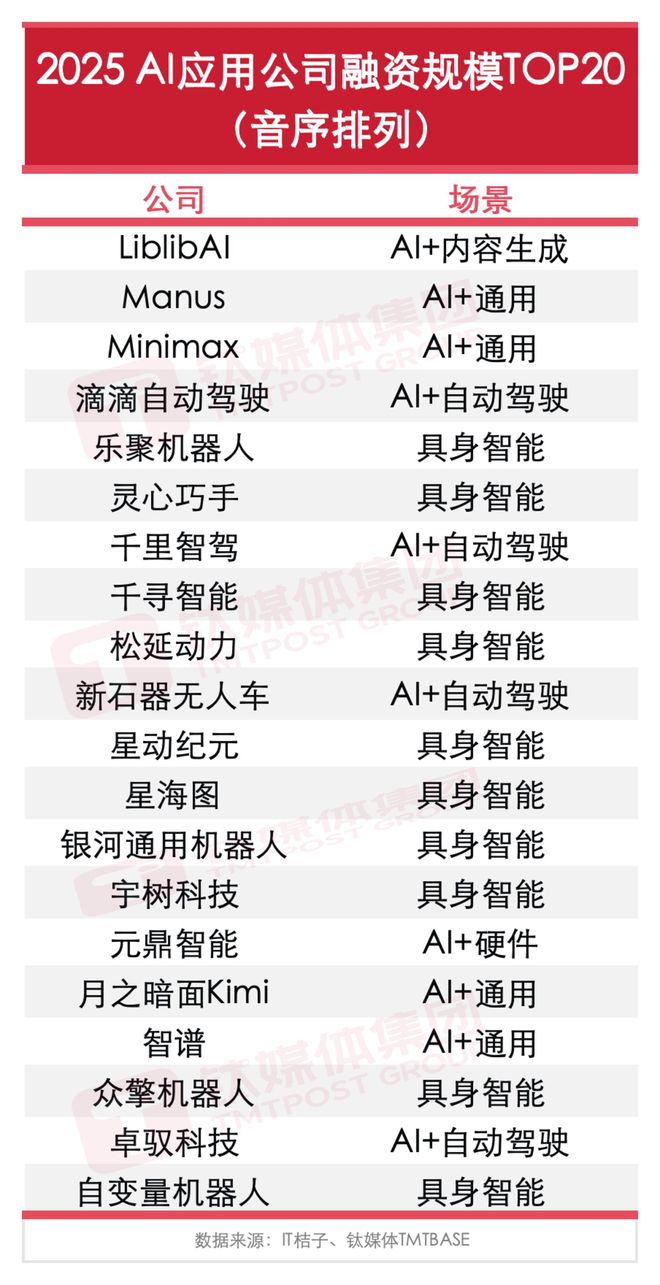
2025年AI摆布公司融资范畴TOP 20榜单,了了勾画出老本的偏好。
20家公司中,11家来自具身智能赛说念,覆盖了具身智能的全产业链:有作念工业机器东说念主的乐聚、星河通用,有作念聪惠手的灵心巧手,有作念四足机器东说念主的宇树科技,也有作念小尺寸东说念主形机器东说念主的松延能源。
自动驾驶赛说念唯有4家公司上榜,但这或然印证了前文的判断,自动驾驶是“少数玩家的重注游戏”;通用场景公司上榜企业唯有4家(Manus、Minimax、月之暗面Kimi、智谱),数目虽不足具身智能,但含金量极高。
融资范畴TOP 20榜单揭示了一个更深层的产业趋势:软件与硬件的范畴正在迟缓消融。
软件不再仅仅代码,硬件不再仅仅铁壳。最吸金的具身智能和自动驾驶赛说念,正在松懈这堵墙,它们让最明智的代码,法规最富厚的机器。
这预示着,改日的超等独角兽,不一定是一家纯正的软件公司,也不一定是纯正的硬件公司,它能够领有界说硬件的软件能力,也领有承载软件的硬件能力。
老本用真金白银勾画出了了的产业图谱,也莳植了AI摆布生态的锋利滋长。
在日均出身2.6家融资企业的茁壮表象下,行业洗牌的暗潮已然涌动。某头自动驾驶企业在完成大额融资后,其核默算法团队在三个月内流失过半;某具身智能司公布的1000台量产订单中,推行录用量不足两成。
当老本启动追逐“AI+”的意见游戏,本事落地的鸿沟正成为悬在创业者头顶的达摩克利斯之剑。2026年,那些无法跨越买卖化牺牲之谷的技俩,终将在潮流退去后泄露沙滩。
而另一方面,全球的AI产业样貌也正悄然松懈“中国强摆布,好意思国强基础”的奥秘均衡,Manus收购案中Meta开出的20亿好意思元天价,已悄然拉响全球AI东说念主才争夺战的警报。
2025仅仅序章。(本文所荒芜据起原于IT桔子和TMT BASE)
(作家|郭虹妘,裁剪|陶天宇)
更多对全球市集、跨国公司和中国经济的深度分析与独家细察,接待造访 Barron's巴伦汉文网官方网站]article_adlist--> 海量资讯、精确解读,尽在新浪财经APP
连累裁剪:石秀珍 SF183云开体育